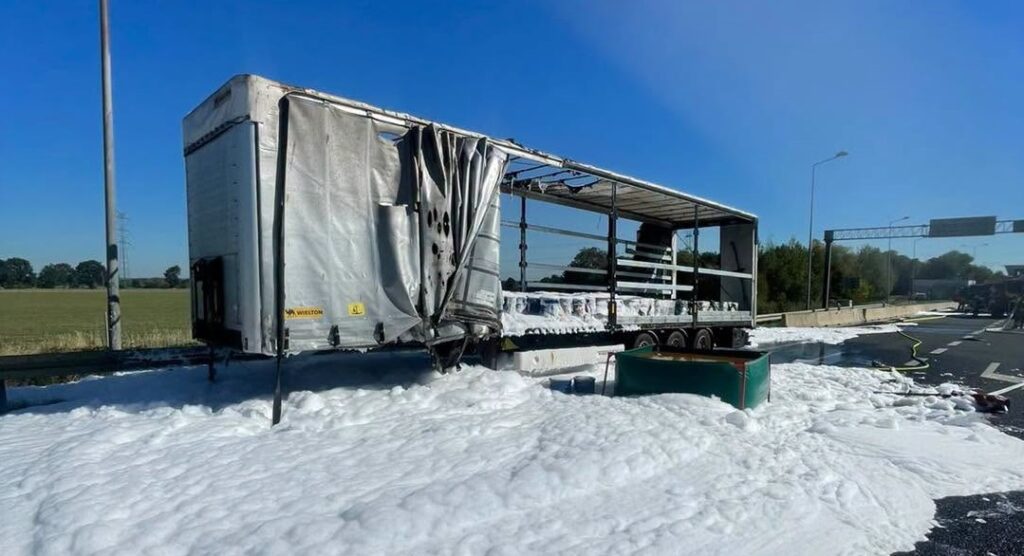
Ubezpieczenie po alkoholu może mieć dla kierowcy poważne konsekwencje finansowe. 57-letni kierowca ciężarowego Mercedesa miał w organizmie 0,3 promila alkoholu, zjechał na przeciwległy pas ruchu i uderzył w przydrożne drzewo. Ciężarówka została poważnie uszkodzona, a mężczyzna trafił do szpitala. Tym razem nie zajmujemy się jednak zabranym prawem jazdy, grzywną czy postępowaniem przed sądem. Sprawdzamy, co takie zdarzenie może oznaczać dla kierowcy finansowo.
Do zdarzenia doszło w środę 30 września około godz. 16:00 na drodze wojewódzkiej W538 w pobliżu Wierzbowa w gminie Kozłowo. Według ustaleń policjantów kierowca zestawu, jadąc w kierunku Nidzicy, zjechał na przeciwległy pas ruchu, a następnie uderzył w przydrożne drzewo.
Badanie stanu trzeźwości wykazało 0,3 promila alkoholu w organizmie mężczyzny. W polskich przepisach oznacza to stan po użyciu alkoholu.
Nie oznacza to jednak automatycznie, że alkohol był przyczyną tego konkretnego zdarzenia. Z komunikatu policji nie wynika, co dokładnie doprowadziło do zjazdu ciężarówki z drogi.
Dla kierowcy może natomiast pojawić się inny, bardzo poważny problem. Chodzi o pieniądze i odpowiedzialność ubezpieczeniową.
OC po alkoholu. Ubezpieczyciel może wrócić po pieniądze
Obowiązkowe OC ma chronić osoby, które zostały poszkodowane w zdarzeniu drogowym. Jeżeli kierowca wyrządzi szkodę innej osobie, ubezpieczyciel wypłaca należne świadczenie zgodnie z zasadami obowiązkowego ubezpieczenia.
Na tym sprawa nie musi się jednak kończyć.
Przepisy przewidują tak zwany regres ubezpieczeniowy. Jeżeli kierujący wyrządził szkodę w stanie po użyciu alkoholu albo w stanie nietrzeźwości, zakład ubezpieczeń może żądać od niego zwrotu wypłaconego odszkodowania.
Mechanizm jest więc prosty: ubezpieczyciel najpierw wypłaca pieniądze poszkodowanym, a następnie może dochodzić ich zwrotu od kierującego.
Właśnie dlatego ubezpieczenie po alkoholu wymaga szczególnej uwagi ze strony kierowcy i przewoźnika.
Jak wysoki może być rachunek?
Przy zwykłej kolizji może chodzić o naprawę samochodu, uszkodzoną infrastrukturę drogową albo inne elementy mienia. Wypadek z udziałem ciężarówki może jednak oznaczać znacznie większe szkody.
Jeżeli w zdarzeniu ucierpi inna osoba, roszczenia mogą obejmować między innymi koszty leczenia i rehabilitacji, utracone dochody, zadośćuczynienie czy rentę. Zakres odpowiedzialności zależy oczywiście od skutków konkretnego zdarzenia i wysokości uznanych roszczeń.
W takim przypadku kwota wypłacona przez ubezpieczyciela może być znacznie wyższa niż wartość uszkodzonego pojazdu.
Jeżeli spełnione zostaną ustawowe przesłanki regresu, kierowca może więc zostać postawiony przed koniecznością zwrotu pieniędzy wypłaconych poszkodowanym.
A kto zapłaci za rozbitego Mercedesa?
Tutaj sytuacja wygląda inaczej.
OC nie służy do pokrywania szkód w pojeździe sprawcy. Jeżeli ciężarówka została poważnie uszkodzona po uderzeniu w drzewo, znaczenie może mieć ubezpieczenie autocasco, czyli AC.
Problem polega na tym, że polisa AC może zawierać wyłączenia odpowiedzialności związane z prowadzeniem pojazdu po alkoholu. Dlatego właściciel uszkodzonej ciężarówki nie może automatycznie zakładać, że otrzyma odszkodowanie z AC.
Trzeba sprawdzić warunki konkretnej umowy oraz ogólne warunki ubezpieczenia.
Przy ciężarówce, która po takim zdarzeniu została tak poważnie uszkodzona, różnica może być ogromna. Brak wypłaty z AC oznaczałby konieczność pokrycia kosztów naprawy lub straty wartości pojazdu na innych zasadach.
Ubezpieczenie po alkoholu a prywatne NNW
Kierowca może mieć również własną polisę NNW albo inne prywatne ubezpieczenie obejmujące następstwa wypadku.
Czy w takim przypadku otrzyma świadczenie? Nie ma jednej odpowiedzi. Wszystko zależy od warunków konkretnej umowy. Polisy NNW mogą zawierać wyłączenia odpowiedzialności związane z alkoholem, dlatego przed zgłoszeniem roszczenia trzeba sprawdzić OWU.
Znaczenie może mieć nie tylko sam fakt wystąpienia wypadku, ale również sposób sformułowania wyłączeń w konkretnej polisie.
To kolejny przykład, dlaczego ubezpieczenie po alkoholu nie jest prostym zagadnieniem, na które można odpowiedzieć jednym zdaniem.
A prywatne ubezpieczenie na życie?
Podobnie wygląda sytuacja w przypadku polisy na życie.
Nie można automatycznie przyjąć, że obecność alkoholu w organizmie zawsze oznacza brak wypłaty świadczenia. Zakres ochrony i ewentualne wyłączenia wynikają z konkretnej umowy oraz jej warunków.
Dlatego osoba posiadająca polisę na życie powinna sprawdzić zapisy dotyczące zdarzeń związanych z alkoholem.
Warto przy tym pamiętać, że ubezpieczenie na życie, NNW, AC i OC to różne produkty. Każdy z nich może mieć zupełnie inne zasady odpowiedzialności ubezpieczyciela.
Kto zapłaci za leczenie kierowcy?
Sam fakt, że kierowca miał 0,3 promila, nie oznacza automatycznie, że za pobyt w szpitalu będzie musiał zapłacić z własnej kieszeni.
Jeżeli jest osobą uprawnioną do świadczeń finansowanych ze środków publicznych, leczenie odbywa się na zasadach obowiązujących w systemie ochrony zdrowia.
Inaczej mogą wyglądać świadczenia z prywatnych polis. Pobyt w szpitalu, trwały uszczerbek na zdrowiu, niezdolność do pracy czy inne następstwa wypadku mogą być objęte dodatkową ochroną, ale ponownie decydują zapisy konkretnej umowy.
0,3 promila może oznaczać poważne konsekwencje finansowe
W tym przypadku nie chodzi więc o to, jak długo kierowca straci prawo jazdy ani jaka kara może go czekać.
Znacznie ciekawsze jest to, co może wydarzyć się później. OC może pokryć szkody wyrządzone innym osobom, ale w przypadku prowadzenia w stanie po użyciu alkoholu ubezpieczyciel może mieć prawo do dochodzenia zwrotu wypłaconych pieniędzy.
AC może pokryć uszkodzenia ciężarówki, ale wszystko zależy od warunków konkretnej polisy i znajdujących się w niej wyłączeń.
Prywatne NNW albo ubezpieczenie na życie również wymagają sprawdzenia OWU. Alkohol może mieć znaczenie dla odpowiedzialności ubezpieczyciela, ale nie można zakładać tego bez analizy konkretnej umowy.
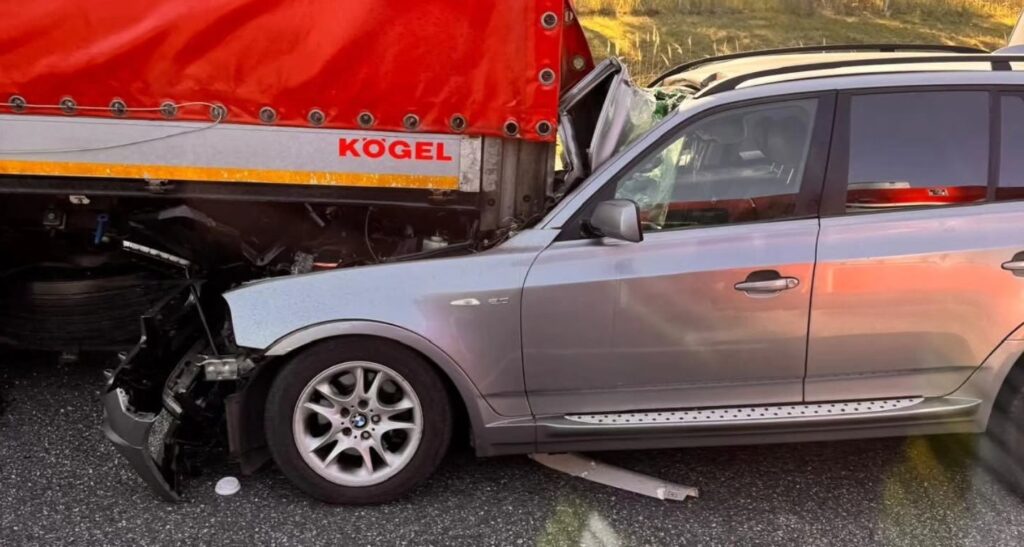
0,3 promila może wyglądać jak niewielka liczba. Finansowe konsekwencje zdarzenia, po którym ciężarówka wygląda tak jak ta z Wierzbowa, niewielkie być już nie muszą.
Co kierowca powinien sprawdzić w swojej polisie?
Takie zdarzenie jest dobrym powodem, żeby kierowcy zawodowi i przewoźnicy zajrzeli do swoich polis.
Warto sprawdzić przede wszystkim:
- zasady regresu ubezpieczeniowego w OC,
- wyłączenia odpowiedzialności w AC,
- zapisy dotyczące alkoholu w NNW,
- zakres prywatnego ubezpieczenia na życie,
- świadczenia za pobyt w szpitalu,
- świadczenia za trwały uszczerbek na zdrowiu,
- ochronę na wypadek niezdolności do pracy.
Samo stwierdzenie „mam ubezpieczenie” jeszcze niewiele mówi. Najważniejsze jest to, co dokładnie obejmuje dana polisa i jakie przewidziano w niej wyłączenia.
Źródło: Policja, UFG/fot. Policja Nidzica